商业专用设备固定资产折旧年限详解 政策、实务与筹划
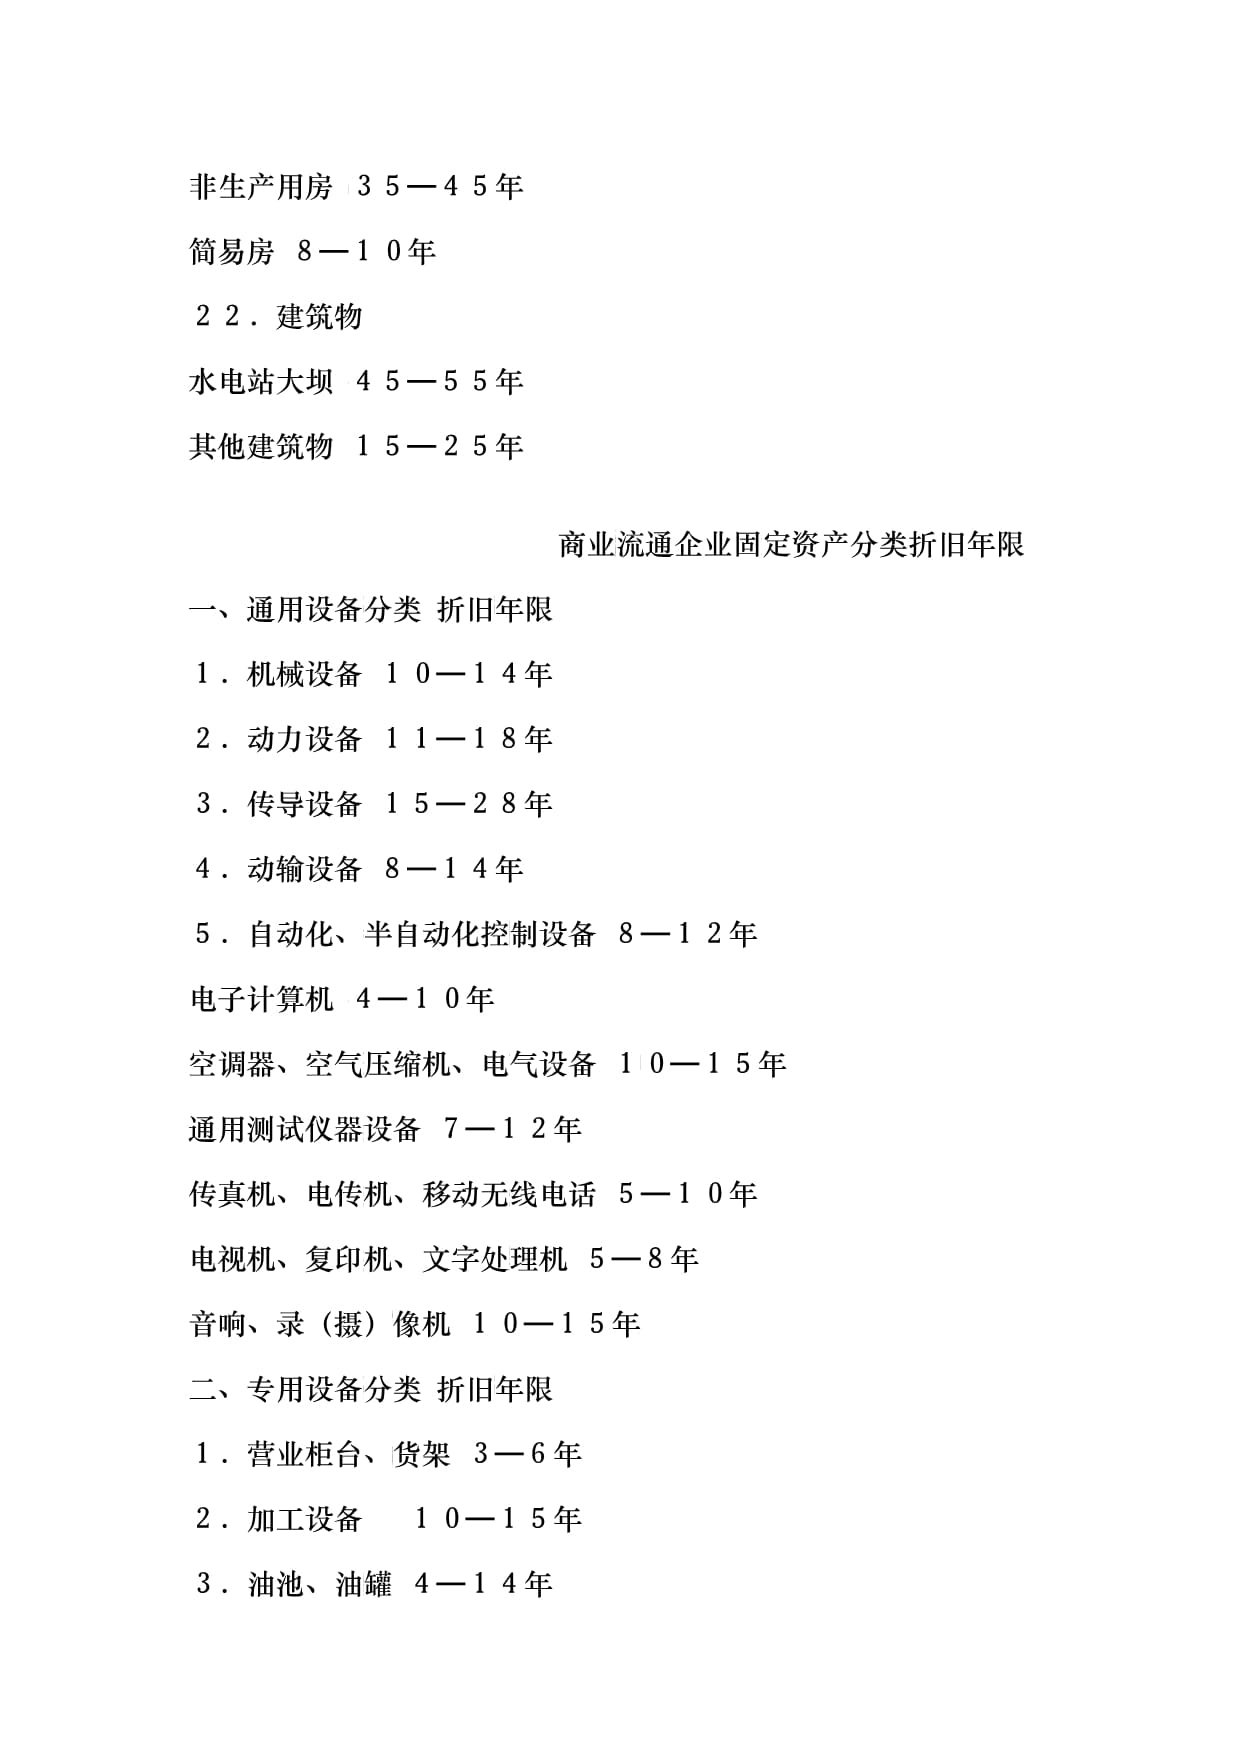
一、引言\n\n在商业企业的资产管理中,专用设备(如商超收银系统、冷链设备、自动售货机、仓储搬运设备等)通常占固定资产的重要比重。折旧年限的确定不仅影响企业各期成本费用与利润,还直接关系到企业所得税税负与现金流安排。本文围绕商业专用设备的折旧年限,系统梳理会计准则与税法规定、常见设备分类、实务操作要点及税务筹划空间,供财务与资产管理人员参考。\n\n## 二、折旧年限的基本规定\n\n### (一)会计准则的规定\n\n《企业会计准则第4号——固定资产》并未对各类固定资产设定统一的最低折旧年限,而是要求企业根据固定资产的性质和使用情况,合理确定使用寿命和预计净残值。折旧方法可选年限平均法、工作量法、双倍余额递减法或年数总和法,且至少于每年年度终了对使用寿命、净残值和折旧方法进行复核。换言之,会计上的折旧年限强调“经济实质”,企业应结合设备的技术更新速度、使用强度、维护状况等因素进行职业判断。\n\n### (二)企业所得税法的规定\n\n《中华人民共和国企业所得税法实施条例》第六十条规定了固定资产计算折旧的最低年限,其中与商业专用设备直接相关的是:\n\n- 房屋、建筑物:20年;\n- 飞机、火车、轮船、机器、机械和其他生产设备:10年;\n- 与生产经营活动有关的器具、工具、家具等:5年;\n- 飞机、火车、轮船以外的运输工具:4年;\n- 电子设备:3年。\n\n该条同时明确,企业确需加速折旧的,可以缩短折旧年限或者采取加速折旧的方法,但须符合国务院财政、税务主管部门的相关规定(如《财政部 国家税务总局关于完善固定资产加速折旧企业所得税政策的通知》财税〔2014〕75号、财税〔2015〕106号等)。\n\n> 关键点提示:税法规定的是“最低折旧年限”。企业会计上确定的折旧年限短于税法最低年限的,需在企业所得税汇算清缴时进行纳税调增;长于最低年限的,通常可按会计折旧口径税前扣除(税会差异合规范畴内)。\n\n \n\n## 三、商业专用设备的折旧年限分类参考\n\n以下按商业企业常见专用设备类型,给出税法最低年限与实务中会计采用年限的通常区间:\n\n| 设备类型 | 举例 | 税法归类与最低年限 | 会计常用年限(参考) | 说明 |\n|---|---|---|---|---|\n| 电子类收银、结算设备 | POS机、收银一体机、扫码枪、电子秤 | 电子设备,3年 | 3–5年 | 技术迭代快,宜取较短年限 |\n| 信息系统服务器与网络设备 | 后台服务器、交换机、监控主机 | 电子设备,3年 | 3–5年 | 与信息化投入周期匹配 |\n| 冷链与制冷设备 | 商用冷柜、冷冻展示柜、冷库机组 | 机器设备,10年 | 5–10年 | 使用强度与维护状况影响较大 |\n| 仓储与搬运设备 | 叉车、堆高车、货架系统、分拣输送线 | 机器设备,10年(叉车也可参照运输工具或生产设备口径) | 5–10年 | 需结合是否作为运输工具管理 |\n| 自动售货、自助服务设备 | 自动售货机、自助点餐机、自助结账终端 | 电子设备或器具工具,3–5年 | 3–5年 | 常见为嵌入式电子控制系统 |\n| 商超货架、陈列与专用器具 | 液压搬运车、手推车、专用陈列架 | 器具、工具,5年 | 3–5年 | 若价值较低可直接费用化 |\n| 餐饮与后厨专用设备 | 商用灶具、洗碗机、排烟净化设备 | 机器设备或器具,5–10年 | 5–10年 | 视设备工艺属性归入机械设备 |\n\n## 四、税法重要配套规定与实务衔接点\n\n### (一)加速折旧的政策红利\n\n对于商业企业而言,可关注以下分期或加速折旧政策:\n\n1. 单位价值不超过500万元的设备、器具:企业在2018年1月1日至2027年12月31日期间新购进的设备、器具,单位价值不超过500万元的,允许一次性计入当期成本费用在计算应纳税所得额时扣除(财税〔2018〕54号,并经后续文件延续)。该政策对现金流量优化效果显著。\n2. 不超过5000元的固定资产:可一次性在税前扣除;会计上是否作为固定资产核算由企业会计政策决定,但低值耐用品的费用化处理有助于降低管理成本。\n3. 缩短折旧年限或加速折旧:符合条件的企业(如轻工、纺织等行业适用历年技术改造政策,或小规模及特定类型企业参照“2000元/年200核心利益”政策无关错写->参照“行业类别符合条件”)可以采用缩短年限或双倍余额递减法、年数总和法,具体以现行有效文件清单为准,实施前建议复核政策是否仍处于有效期间。\n\n### (二)使用与暂停折旧规则\n\n- 固定资产应当 自达到预定可使用状态次月起计提折旧,停止使用或出售的次月起停止计提折旧。\n- 空调设备:商业经营场所中的中央空调,有观点将其视作房屋附属设备按20年折旧,也有计入机器设备(最低10年)口径;实物上通常按其独立寿命而非依附房屋计提,与税务机关存在可能的界定差异的,以主管税务机关判定意见和初始处理沿用可靠为前提。\n\n还需注意,仅因为出售或准备出售就从固定资产重分类为持有待售的情况下,仍应在改按持有待售资产的当月停提折旧(按模型规则),但设备对外出租或停用时,也必须核实“停止使用次月起停提”,避免跨期处理调账遗漏而产生税务自查风险。\n\n## 五、实务衔接:从购置、折旧到内网预算现金流推算与风险备忘\n\n1. **税前扣除影响链确认较替终可能下调采购结与依据差异金额纠正的比对统计目的口径合计非硬需求细测”。=口径段落占位\n)。\n
如若转载,请注明出处:http://www.nbsqxx.com/product/57.html
更新时间:2026-11-17 09:51:11